Domain schutz-systeme.de kaufen?
Wir ziehen mit dem Projekt
schutz-systeme.de um.
Sind Sie am Kauf der Domain
schutz-systeme.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schutz-systeme.de kaufen?
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **
Ähnliche Suchbegriffe für Restschuldversicherung
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
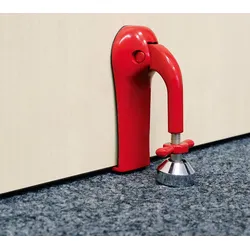
Einbruchschutz »Türblocker«Sichern Sie Ihre Türen mit dem Türblocker! Der Türblocker ist ein einzigartiges Sicherheits-Tool und darf in keinem Haushalt fehlen. Er bewahrt Sie vor unerwünschten Eindringlingen und bietet Ihnen einen einfachen und effizienten Weg, Ihre Privatsphäre zu schützen. Tragbar dank seiner kompakten und leichten Bauweise, aber dennoch extrem effektiv, kann der Türblocker problemlos mitgenommen und unkompliziert auch zum Beispiel für Hotelzimmertüren verwendet werden. Einmal richtig auf der Innenseite der Tür positioniert, ist ein Eindringen von außen nicht mehr möglich. Das Drücken gegen die Tür presst den Fuß des Türblockers nach unten und hebelt die Tür nach oben. Durch die Spannkraft, die der Türblocker dadurch zwischen der Unterkante der Tür und dem Boden verursacht, ist es unmöglich, die Tür zu öffnen. Die kleine Platte des Türblockers wird unter die Tür geschoben. Sie ist ca. 4 Millimeter stark, hat eine Breite von 3,7 Zentimetern und eine Tiefe von 3,2 Zentimetern. Maße : 120 × 85 × 40 mm Gewicht : ca. 315 g19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Axis Zutrittskontrolle I8016-LVE Netzwerk-Video-Gegensprechanlage Schloss/Zutrittskontrolle (01995-001)Produktbeschreibung: Axis I8016-LVE - IP-Intercom-Station - NCS S 9000-N, Produkttyp: IP-Intercom-Station Wandhalterung, Umgebung: Außenbereich, Platzierung / Befestigung: Wandmontage, Funktionen: Bewegungserkennung, Kamera, Integrierte Sensoren: Temperatur, Integrierte Komponenten: Mikrofon, Lautsprecher, Kamera, Stromquelle: PoE, Konnektivität: Kabelgebunden - 10/100 Ethernet, Eingabetyp: 1 Tasten, Kamera: RGB CMOS Max Auflösung 2592 x 1944 Tag&Nacht, Farbe: NCS S 9000-N, Abmessungen (Breite x Tiefe x Höhe): 12,4 cm 12,4 cm1434,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
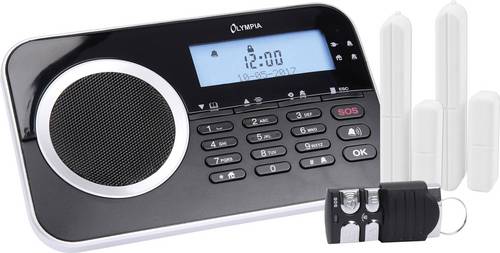
Olympia Protect 9730 6018 Funk-Alarmanlagen-Set Funk-Alarmanlagen-SetSicherheit kann so einfach sein! Mehr Schutz für Ihre Zuhause mit den neuen Protect Anlagen. Einfache Installation und Ausbaufähig bis zu 32 Sensoren. ProCom App Steuern Sie jetzt Ihre Basis der Protect-Alarmanlage auch von unterwegs komfortabel mit Ihrem Smartphone. Sie haben die Möglichkeit, sowohl mit der GSM-Variant als auch mit der Festnetz-Variante folgende Funktionen auszuwählen: Alarm-Modus, Unscharf-Modus, Zuhause-Modus, Lautlos-Modus, Reinhörfunktion und Freisprechfunktion.72,98 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **

Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
Ist eine Restschuldversicherung Pflicht?
Ist eine Restschuldversicherung Pflicht? Nein, eine Restschuldversicherung ist in der Regel nicht verpflichtend, wenn man einen Kredit aufnimmt. Es kann jedoch sein, dass manche Kreditgeber eine Restschuldversicherung als Bedingung für die Kreditvergabe vorschreiben. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, ob eine Restschuldversicherung erforderlich ist. Man sollte auch die Kosten und den Nutzen der Versicherung abwägen, um eine fundierte Entscheidung zu treffen. **
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
FLAMRO Brandschutz Systeme Spachtelmasse 01152004 310mlIntumenszierender Spachtel zur Abschottung von Kabeln, Kabelbündeln und Elektroinstallationsrohren im System Sibralit ES oder zum Ringspaltverschluss gemäß MLAR für Einzelkabel und Einzelrohre26,38 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Einbruchschutz »Türblocker«Sichern Sie Ihre Türen mit dem Türblocker! Der Türblocker ist ein einzigartiges Sicherheits-Tool und darf in keinem Haushalt fehlen. Er bewahrt Sie vor unerwünschten Eindringlingen und bietet Ihnen einen einfachen und effizienten Weg, Ihre Privatsphäre zu schützen. Tragbar dank seiner kompakten und leichten Bauweise, aber dennoch extrem effektiv, kann der Türblocker problemlos mitgenommen und unkompliziert auch zum Beispiel für Hotelzimmertüren verwendet werden. Einmal richtig auf der Innenseite der Tür positioniert, ist ein Eindringen von außen nicht mehr möglich. Das Drücken gegen die Tür presst den Fuß des Türblockers nach unten und hebelt die Tür nach oben. Durch die Spannkraft, die der Türblocker dadurch zwischen der Unterkante der Tür und dem Boden verursacht, ist es unmöglich, die Tür zu öffnen. Die kleine Platte des Türblockers wird unter die Tür geschoben. Sie ist ca. 4 Millimeter stark, hat eine Breite von 3,7 Zentimetern und eine Tiefe von 3,2 Zentimetern. Maße : 120 × 85 × 40 mm Gewicht : ca. 315 g19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Axis Zutrittskontrolle I8016-LVE Netzwerk-Video-Gegensprechanlage Schloss/Zutrittskontrolle (01995-001)Produktbeschreibung: Axis I8016-LVE - IP-Intercom-Station - NCS S 9000-N, Produkttyp: IP-Intercom-Station Wandhalterung, Umgebung: Außenbereich, Platzierung / Befestigung: Wandmontage, Funktionen: Bewegungserkennung, Kamera, Integrierte Sensoren: Temperatur, Integrierte Komponenten: Mikrofon, Lautsprecher, Kamera, Stromquelle: PoE, Konnektivität: Kabelgebunden - 10/100 Ethernet, Eingabetyp: 1 Tasten, Kamera: RGB CMOS Max Auflösung 2592 x 1944 Tag&Nacht, Farbe: NCS S 9000-N, Abmessungen (Breite x Tiefe x Höhe): 12,4 cm 12,4 cm1434,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
-
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **
-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
Ähnliche Suchbegriffe für Restschuldversicherung
-
Olympia Protect 9730 6018 Funk-Alarmanlagen-Set Funk-Alarmanlagen-SetSicherheit kann so einfach sein! Mehr Schutz für Ihre Zuhause mit den neuen Protect Anlagen. Einfache Installation und Ausbaufähig bis zu 32 Sensoren. ProCom App Steuern Sie jetzt Ihre Basis der Protect-Alarmanlage auch von unterwegs komfortabel mit Ihrem Smartphone. Sie haben die Möglichkeit, sowohl mit der GSM-Variant als auch mit der Festnetz-Variante folgende Funktionen auszuwählen: Alarm-Modus, Unscharf-Modus, Zuhause-Modus, Lautlos-Modus, Reinhörfunktion und Freisprechfunktion.72,98 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
ZOTERNEN Poe-adapter, Sichere Stromversorgung Für SicherheitssystemeFunktionen: 1. Es verfügt über keine automatische Erkennungsfunktion und versorgt Netzwerkgeräte direkt mit Strom, sobald diese angeschlossen sind. Das angeschlossene Gerät oder der PoE-Splitter muss dem IEEE 802.3af/at-Standard entsprechen, und Ihr angeschlossenes Gerät muss PoE Pi unterstützen. 2. Geeignet für PoE-fähige Geräte, die dem IEEE 802.3af/at-Standard entsprechen, wie z. B. IP-Kameras von DAHUA, HIKVISION und anderen Herstellern, oder zur Verwendung mit einem PoE-Splitter, der dem IEEE 802.3af/802.3at-Standard entspricht, für Nicht-PoE-Geräte. 3. Dieser passive PoE-Injektor ermöglicht eine einfache und bequeme Verbindung von PoE- oder Nicht-PoE-Geräten über ein Ethernet-Kabel. Er ist mit IEEE 802.3af/at-Netzwerkgeräten kompatibel. 4. Entspricht internationalen Produktsicherheitsstandards und ist sicher in der Anwendung. 5. Hergestellt aus robustem und langlebigem Kunststoff. Spezifikationen: Eigenschaften: Hergestellt aus robustem und langlebigem Kunststoff. Entspricht internationalen Produktsicherheitsstandards und ist sicher in der Anwendung. Dieser passive PoE-Injektor ist ein einfaches und praktisches Gerät zum Anschluss von PoE- und Nicht-PoE-Geräten über ein Ethernet-Kabel. Er ist kompatibel mit IEEE 802.3af/at-Netzwerkgeräten. Verbinden Sie PoE-fähige Geräte mit Standard-IEEE 802.3af/at PoE, z. B. IP-Kameras von DAHUA, HIKVISION und anderen Herstellern, oder Geräte mit einem Standard-IEEE 802.3af/802.3at PoE-Splitter für Nicht-PoE-Geräte. Er verfügt über keine automatische Erkennungsfunktion und versorgt Netzwerkgeräte direkt nach dem Anschließen mit Strom. Das angeschlossene Gerät oder der PoE-Splitter muss dem IEEE 802.3af/at-Standard entsprechen. Gleichzeitig muss Ihr angeschlossenes Gerät die PoE-Pins 4/5 (+) und 7/8 (-) unterstützen. Technische Daten: Spannung: DC 9–48 V (bis zu 10 A) LED: Zeigt den Betriebszustand an Stromanschlüsse: 4 & 5 (+), 7 & 8 (-) Datenanschluss: 1236 LAN-Anschlüsse: 8 RJ45-Anschlüsse (Dateneingang), 8 PoE RJ45-Anschlüsse (Daten- und Stromausgang) LAN-Umgebung: 10/100 Mbit/s Base-T, Ethernet-Kabel: TIA/EIA 568 Cat. 5 oder Cat. 5e Dateneingang: PC/Hub/Switch/Router usw. Betriebstemperatur: 0 bis +40 °C Betriebsfeuchtigkeit: 20 bis 90 % relative Luftfeuchtigkeit, nicht kondensierend Lagertemperatur und -feuchtigkeit: -20 bis +85 °C 10–95 % relative Luftfeuchtigkeit Größe: 10 x 4,7 x 3,1 cm / 3,9 x 1,9 x 1,2 Zoll Paketgewicht: 98 g / 3,5 oz Hinweise: 1. Bitte wählen Sie die Größe entsprechend dem Stromverbrauch Ihres Geräts. Um einen stabilen Betrieb zu gewährleisten, muss der Gesamtstromverbrauch geringer sein als die Gesamtstromversorgung. 2. Hinweis: Die Versorgungsspannung darf 48 V DC nicht überschreiten. 3. Bitte beachten Sie, dass dieses Produkt kein Netzteil enthält.32,47 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Notfallplanung in Städten und GemeindenNotfallplanung in Städten und Gemeinden , Print-Ausgabe , Sonstige > Motorkühlung , Auflage: 3. Auflage, Erscheinungsjahr: 20250331, Redaktion: Eikelberg, Tim, Edition: REV, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 394, Keyword: Bevölkerungsschutz; Evakuierungspläne; Gefahrenabwehr; Katastrophenschutz; Notfallmanagement; Notfallplanung; Zivilschutz, Fachschema: Brand - Brandschutz~Katastrophenschutz~Kommunalrecht~Notfall~Öffentliches Recht~Recht~Sozialwissenschaften~Wissenschaft / Sozialwissenschaften, Fachkategorie: Nachschlagewerke, Informationswissenschaften und Interdisziplinäre Themen~Gesellschaft und Sozialwissenschaften~Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 147, Höhe: 23, Gewicht: 400, Produktform: Kartoniert,72,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **
-
Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
-
Ist eine Restschuldversicherung Pflicht?
Ist eine Restschuldversicherung Pflicht? Nein, eine Restschuldversicherung ist in der Regel nicht verpflichtend, wenn man einen Kredit aufnimmt. Es kann jedoch sein, dass manche Kreditgeber eine Restschuldversicherung als Bedingung für die Kreditvergabe vorschreiben. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, ob eine Restschuldversicherung erforderlich ist. Man sollte auch die Kosten und den Nutzen der Versicherung abwägen, um eine fundierte Entscheidung zu treffen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.